Quanto puoi sostenere davvero?
La banca guarda reddito netto, continuità lavorativa, impegni già presenti e rapporto rata/reddito.

Credito e acquisto
Comprare casa con mutuo non significa solo cercare l’immobile giusto. Significa capire prima quanto puoi sostenere, quali documenti servono, che tempi ha la banca e quali condizioni inserire nella proposta per non trasformare il sogno in un impegno fragile.

Indice
Ogni passaggio serve a ridurre un rischio concreto: budget sbagliato, documenti mancanti, tempi bancari sottovalutati o proposta non sostenibile.
La rata deve essere sostenibile dopo spese, imposte, assicurazioni, eventuali lavori e margine per imprevisti.
Prima della firma serve sapere se reddito, anticipo e documenti sono compatibili con l’importo desiderato.
Un calcolo online non legge storico creditizio, documenti, garanzie e caratteristiche dell’immobile.
Prima di cercare
Molti acquirenti iniziano dalle visite e parlano con la banca solo quando trovano l’immobile. Il problema è che la trattativa, a quel punto, corre più veloce della pratica. Una consulenza creditizia preventiva serve a trasformare il desiderio in un perimetro chiaro: importo massimo, rata sostenibile, anticipo disponibile, documenti da preparare e criticità da risolvere.
La banca guarda reddito netto, continuità lavorativa, impegni già presenti e rapporto rata/reddito.
Prezzo, imposte, notaio, agenzia, perizia, istruttoria e assicurazioni vanno messi nello stesso conto.
La perizia e i documenti dell’immobile incidono sulla delibera finale quanto il profilo del richiedente.
Tempi, sospensive, caparra e scadenze devono rispettare i tempi reali della banca.
Documenti e tempi
Quando i documenti arrivano a pezzi, la banca chiede integrazioni, la perizia slitta e la proposta rischia di scadere. Per questo conviene preparare prima identità, redditi, situazione lavorativa, finanziamenti in corso e informazioni sull’immobile.
La parte immobiliare è altrettanto importante: provenienza, planimetria, conformità, agibilità quando rilevante, visure e documenti condominiali possono incidere sulla sicurezza dell’operazione.
Metodo GV
Reddito, lavoro, impegni, anticipo disponibile, obiettivo di acquisto e tempi desiderati.
Verifica della rata sostenibile, importo indicativo, criticità e documenti necessari.
Si visitano immobili compatibili con il budget reale, non con una stima generica.
Prezzo, caparra, condizioni e tempi vengono scritti tenendo conto della pratica mutuo.
Caso pratico
Una famiglia pensa di acquistare a 210.000 euro perché la rata simulata sembra gestibile. Dopo la verifica emergono un prestito auto, spese accessorie più alte del previsto e lavori iniziali da considerare. Il budget prudente diventa 185.000-195.000 euro. Questo non blocca l’acquisto: evita una proposta fuori equilibrio e permette di cercare case davvero compatibili.
Si perde tempo su immobili che sembrano raggiungibili solo perché non sono stati calcolati tutti i costi.
La famiglia guarda case coerenti e può fare una proposta più credibile.
La pratica non viene forzata su numeri che la banca potrebbe non sostenere.
Acquisto, rata e documenti vengono letti insieme prima di firmare.
Criteri bancari
Nel lavoro quotidiano la differenza più grande si vede tra chi arriva con un’idea generica di rata e chi arriva con un quadro già letto. Due acquirenti possono avere lo stesso reddito e ottenere risposte diverse perché cambiano anticipo, contratto di lavoro, impegni mensili, storico creditizio, tipo di immobile e tempi della proposta. Per questo la consulenza deve partire prima della trattativa.
La banca osserva la capacità di rimborso, ma anche la coerenza dell’acquisto. Se il prezzo è molto alto rispetto alla perizia, se l’immobile presenta documenti incompleti o se la proposta concede tempi troppo stretti, anche una pratica apparentemente buona può rallentare. Comprare casa con il mutuo significa quindi coordinare persona, banca e immobile nello stesso momento.
Buste paga, dichiarazioni, finanziamenti, carte e garanzie vanno letti prima, non quando la banca li scopre.
Non basta avere la quota per il prezzo: servono imposte, notaio, perizia, istruttoria, agenzia e margine operativo.
Provenienza, planimetria, perizia e documentazione incidono sulla sicurezza del mutuo.
Una proposta troppo corta può mettere pressione alla pratica e creare tensione con il venditore.
Numeri concreti
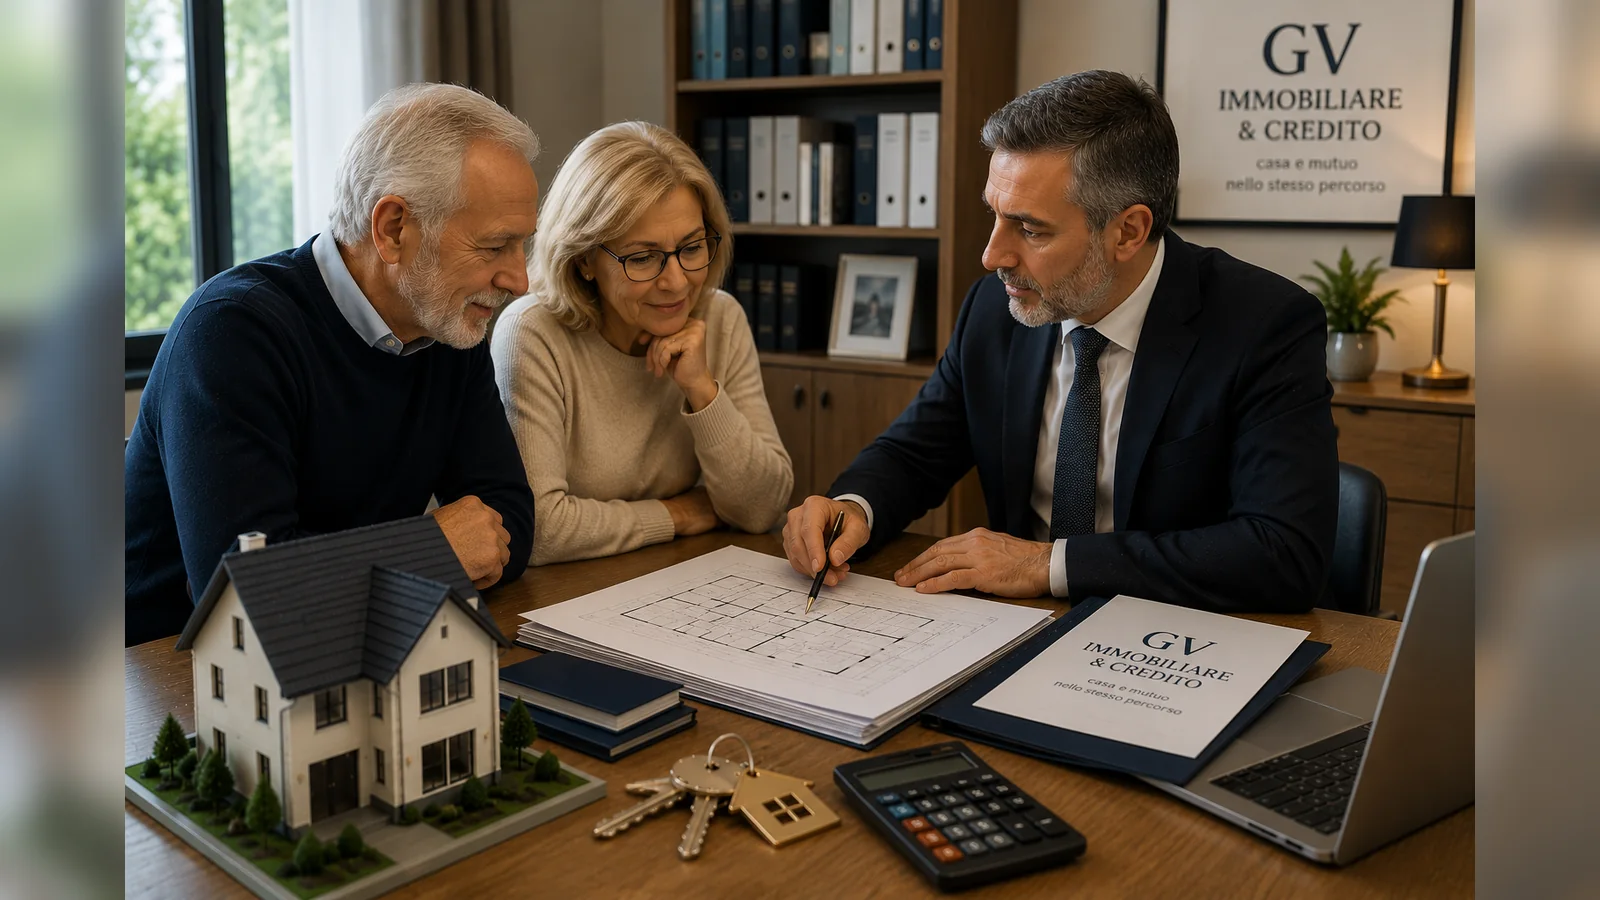
Una delle situazioni più frequenti è questa: l’acquirente guarda il prezzo dell’immobile e ragiona solo sulla rata. Ma il costo dell’acquisto non è soltanto il prezzo. Vanno considerati imposte, notaio, mediazione, istruttoria, perizia, eventuali assicurazioni, trasferimento, piccoli lavori e una liquidità residua per non iniziare la nuova casa senza margine.
Esempio semplice: casa da 190.000 euro, anticipo disponibile 35.000 euro, costi accessori stimati 12.000 euro. Se tutto l’anticipo viene usato per abbassare il mutuo, mancano risorse per chiudere bene l’operazione. Se invece si legge il quadro completo, si può capire se aumentare il mutuo, rivedere il prezzo massimo o cercare un immobile più coerente.
Errori da evitare
Molti problemi non nascono dalla banca, ma dal momento in cui la banca viene coinvolta. Se la verifica arriva dopo la proposta, ogni dettaglio diventa urgente. Se arriva prima, gli stessi dettagli diventano gestibili.
Si crea aspettativa su case che poi richiedono rinunce, trattative forzate o richieste di mutuo troppo tirate.
La proposta deve proteggere tempi e condizioni della pratica, soprattutto quando la delibera non è ancora definitiva.
La banca li vede comunque. Meglio leggerli prima e capire se incidono sulla sostenibilità.
Un immobile con criticità può rallentare la perizia e mettere in difficoltà anche un acquirente solido.
Consulenza operativa
La consulenza serve a leggere in anticipo i punti deboli. Se il reddito è variabile, si valuta come presentarlo. Se ci sono impegni in corso, si capisce quanto pesano. Se l’anticipo è limitato, si ragiona sul prezzo massimo. Se la casa richiede verifiche documentali, si evita di arrivare al rogito con domande aperte.
Questo approccio è particolarmente utile quando l’acquisto deve avvenire in tempi precisi, quando il venditore chiede una proposta seria o quando l’acquirente teme che la banca possa ridurre l’importo. Non elimina il controllo finale dell’istituto, ma riduce il rischio di scoprire tardi un problema prevedibile.
Prima della proposta
Una proposta scritta male può creare problemi anche quando l’acquirente è finanziabile. Caparra troppo alta, tempi troppo brevi, sospensiva generica o condizioni poco chiare possono trasformare una pratica normale in una trattativa nervosa. La banca ha i suoi tempi: raccolta documenti, istruttoria, perizia, delibera reddituale, delibera tecnica e preparazione del rogito. Il venditore, invece, vuole certezze. Il lavoro del consulente è far incontrare questi due mondi.
Quando la proposta viene costruita dopo una verifica seria, si possono indicare scadenze più realistiche e condizioni più comprensibili. Per esempio, se la pratica richiede perizia e delibera completa, ha poco senso promettere un rogito in tempi incompatibili. Meglio spiegare bene il percorso e far percepire al venditore che l’acquirente è seguito, documentato e consapevole.
Una caparra importante senza verifica mutuo può esporre l’acquirente a tensioni inutili.
Non basta nominare il mutuo: servono termini, importo e condizioni coerenti.
Perizia, controlli e delibera hanno tempi tecnici che vanno considerati.
Una pratica ordinata è più credibile di una promessa generica.
Scenario reale
Immagina un acquirente con contratto stabile, reddito netto familiare di 3.100 euro, anticipo di 45.000 euro e obiettivo di comprare una casa da 220.000 euro. A prima vista l’operazione sembra sostenibile. Poi emergono 240 euro di rata auto, 110 euro di finanziamento arredamento, spese accessorie stimate in 14.000 euro e necessità di lasciare liquidità per piccoli lavori. La rata teorica non basta più a decidere.
In una consulenza completa si ricalcola il perimetro: prezzo massimo prudente, importo mutuo, durata, margine mensile e liquidità residua. Magari l’acquisto resta possibile, ma non su tutte le case. Questo è il punto: non bisogna spegnere il progetto, bisogna dargli confini realistici.
Il prezzo da solo non racconta la sostenibilità.
Le rate già attive riducono lo spazio disponibile per il nuovo mutuo.
Notaio, imposte e spese non possono essere ignorati.
Meglio una casa compatibile che una proposta fragile.
Decisione finale
La parte emotiva è normale: quando trovi una casa che ti piace, vuoi bloccarla. Il rischio nasce quando l’emozione anticipa la verifica. Una consulenza fatta bene non serve a raffreddare il progetto, ma a proteggerlo. Ti aiuta a capire se il prezzo è coerente, se la rata lascia margine, se l’anticipo è sufficiente e se la proposta tutela davvero l’acquisto.
Per questo GV Immobiliare & Credito lavora mettendo insieme mediazione immobiliare e credito. Chi compra non ha bisogno di due percorsi separati che si parlano troppo tardi. Ha bisogno di una lettura unica: casa, documenti, banca, tempi, proposta e rogito.
Perché farlo prima
Se inizi a parlare di mutuo solo dopo aver trovato la casa, hai già ristretto le alternative. Hai un venditore che aspetta, una proposta da scrivere, una caparra da decidere e tempi da rispettare. Se invece parti prima, puoi scegliere con più lucidità: sai quali immobili guardare, quale prezzo trattare, quanto anticipo conservare e quali documenti preparare.
Questo cambia anche il modo in cui vivi le visite. Non stai più chiedendo “mi piace?”, ma anche “è coerente con il mio budget?”, “la rata resta sostenibile?”, “i tempi della banca sono compatibili?”, “la casa è finanziabile?”. Sono domande semplici, ma evitano di innamorarsi di un acquisto che poi diventa pesante.
Per chi compra a Catania e provincia, dove immobili simili possono avere condizioni documentali e valori molto diversi, questo controllo iniziale è ancora più importante. Due case con lo stesso prezzo possono generare pratiche bancarie completamente diverse se cambiano stato interno, documenti, provenienza, lavori o valore di perizia.
Scelta consapevole
Comprare casa con un mutuo sembra un percorso lineare: trovi la casa, chiedi il finanziamento, vai dal notaio. Nella realtà ogni passaggio può influenzare quello successivo. Una rata leggermente più alta può ridurre il margine familiare, un documento mancante può spostare la perizia, una sospensiva scritta male può creare discussioni e un prezzo non coerente può ridurre l’importo finanziabile.
Il valore della consulenza sta nel vedere questi collegamenti prima. Non si tratta di complicare l’acquisto, ma di renderlo più governabile. Quando sai quali numeri rispettare e quali documenti controllare, puoi trattare con più serenità e arrivare al rogito con meno incertezze. In questo modo la consulenza non resta teorica: diventa una guida concreta per decidere cosa visitare, cosa trattare, quali condizioni chiedere e quando fermarsi prima di trasformare un dubbio in un problema.
Approfondimenti sul mutuo
Capire il budget prima di fare una proposta
Preparare prima redditi, identità, casa e provenienza
Cosa valuta la banca prima di deliberare
Rata, anticipo, impegni e immobile letti insieme
I controlli che riducono il rischio di stop bancario
Requisiti, tassi, costi, agevolazioni e scelte prima della richiesta.
Stima lavori, costi indicativi e possibile finanziamento prima di scegliere l’immobile.
FAQ
Dalla verifica della sostenibilità: reddito, impegni, anticipo, costi accessori e tipo di immobile che vuoi acquistare.
No. La simulazione orienta, ma non controlla documenti, storico creditizio, anticipo reale e caratteristiche dell’immobile.
Prima di fare proposte impegnative, soprattutto se il mercato è veloce o vuoi dimostrare al venditore di avere un percorso bancario già verificato.
Documenti personali, redditi, impegni finanziari, informazioni sull’immobile e indicazioni su anticipo e spese disponibili.
Sì. Oltre al richiedente valuta l’immobile, la perizia, la documentazione e il rapporto tra importo richiesto e garanzia.
Dipende da reddito, garanzie, valore dell’immobile e costi accessori. Va verificato prima di assumere impegni.
Bisogna capire la causa: reddito, impegni, segnalazioni, documenti, immobile o rapporto rata/reddito. Alcuni problemi si possono correggere, altri richiedono una strategia diversa.
Sì, l’obiettivo è leggere insieme ricerca, proposta, documenti e percorso creditizio per ridurre il rischio di blocchi.
Consulenza mutuo
Partiamo da reddito, impegni, anticipo e obiettivo di acquisto. Ti aiutiamo a capire quali documenti preparare e come muoverti prima della proposta.
Servizio curato da Giovanni Vecchio Agente Immobiliare e Creditizio - P.IVA 05890690877.
Partnership professionale
Giovanni Vecchio opera come Credit Specialist in collaborazione con Mutui Facili, affiancando i clienti nella valutazione delle soluzioni di credito legate ad acquisto, cambio casa e ristrutturazione.
Una collaborazione professionale che unisce consulenza immobiliare, analisi del credito e accompagnamento operativo.

 Partner professionale per il credito